Để hưởng ưu đãi miễn thuế doanh nghiệp mới cần đáp ứng điều kiện gì?
Chính sách miễn thuế thu nhập doanh nghiệp 3 năm tạo thuận lợi cho doanh nghiệp mới, tuy nhiên chỉ áp dụng khi đáp ứng đủ điều kiện theo quy định.
Hiểu đúng điều kiện ngay từ khi thành lập
Thành lập doanh nghiệp là bước khởi đầu của hành trình kinh doanh nhưng cũng từ thời điểm này, doanh nghiệp bắt đầu phát sinh nhiều công việc liên quan đến thuế, kế toán, hóa đơn, chứng từ. Nếu được thiết lập đúng ngay từ đầu, doanh nghiệp vừa có thể thực hiện tốt nghĩa vụ thuế vừa hạn chế việc điều chỉnh hồ sơ, xử lý sai sót khi đến kỳ quyết toán.
Hiện nay, chính sách miễn thuế thu nhập doanh nghiệp trong 3 năm là vấn đề được các doanh nghiệp mới đặc biệt quan tâm. Câu hỏi đặt ra là liệu cứ là doanh nghiệp mới thành lập thì sẽ được hưởng chính sách này?
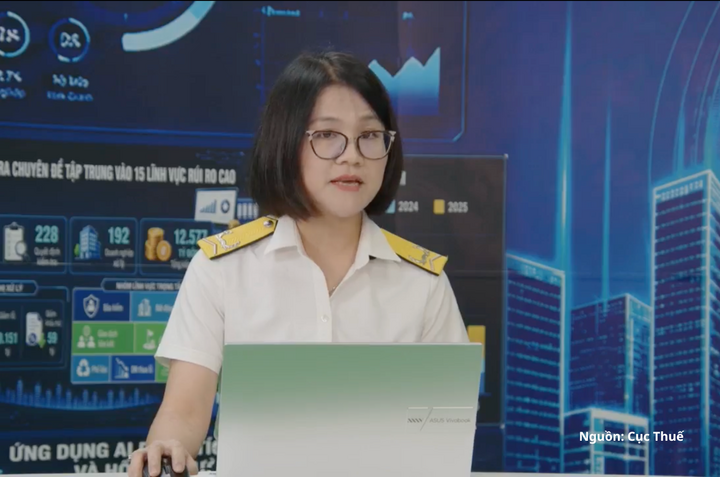
Chia sẻ tại chương trình “Đồng hành cùng doanh nghiệp năm 2026” do Cục Thuế (Bộ Tài chính) tổ chức, bà Nguyễn Thị Minh Trâm, chuyên viên chính Ban Quản lý phát triển nguồn thu, Cục Thuế cho biết, đây là vấn đề doanh nghiệp cần hết sức lưu ý, bởi chính sách miễn thuế thu nhập doanh nghiệp trong 3 năm không áp dụng đương nhiên đối với tất cả doanh nghiệp mới thành lập.
Theo quy định, doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu, nếu đáp ứng đầy đủ điều kiện và không thuộc các trường hợp loại trừ sẽ được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp giấy chứng nhận. Trường hợp giấy chứng nhận được cấp trước thời điểm Nghị quyết số 198/2025/QH15 có hiệu lực mà vẫn còn thời gian ưu đãi, doanh nghiệp được hưởng ưu đãi cho thời gian còn lại.
Từ quy định trên, bà Minh Trâm đề nghị doanh nghiệp kiểm tra ba điểm: thứ nhất, doanh nghiệp có thuộc trường hợp doanh nghiệp nhỏ và vừa hay không. Thứ hai, có phải đăng ký kinh doanh lần đầu hay không. Thứ ba, có thuộc trường hợp bị loại trừ hay không.
“Doanh nghiệp không nên chỉ căn cứ vào việc mình là doanh nghiệp mới thành lập mà nghiễm nhiên xác định là được hưởng miễn thuế thu nhập doanh nghiệp trong 3 năm”, bà Minh Trâm lưu ý.
Như vậy, yếu tố “mới thành lập” mới chỉ là điểm khởi đầu để xem xét. Ba điều kiện nêu trên cần được đáp ứng đồng thời. Chỉ cần một trong ba điều kiện không được đáp ứng, ưu đãi sẽ không được áp dụng như doanh nghiệp kỳ vọng.
Đối với các trường hợp loại trừ, Nghị định số 20/2026/NĐ-CP nêu rõ chính sách không áp dụng đối với doanh nghiệp thành lập mới do sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu hoặc chuyển đổi loại hình doanh nghiệp. Chính sách cũng không áp dụng đối với doanh nghiệp thành lập mới mà người đại diện theo pháp luật (trừ trường hợp không phải là thành viên góp vốn), thành viên hợp danh hoặc người có số vốn góp cao nhất đã từng giữ vai trò tương tự tại doanh nghiệp đang hoạt động, hoặc tại doanh nghiệp đã giải thể nhưng chưa đủ 12 tháng tính đến thời điểm thành lập doanh nghiệp mới. Ngoài ra, ưu đãi không áp dụng đối với một số khoản thu nhập thuộc diện không được hưởng ưu đãi theo Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.
Điều đó đồng nghĩa, ngoài quy mô doanh nghiệp, các yếu tố như hình thức thành lập và quá trình tham gia kinh doanh của người đại diện, người góp vốn cũng là căn cứ để xác định việc hưởng ưu đãi. Doanh nghiệp vì vậy cần rà soát các thông tin này ngay từ khi chuẩn bị thành lập.
Thực tế này cho thấy, để hưởng đúng chính sách, doanh nghiệp cần chủ động đối chiếu quy định với trường hợp cụ thể của mình, thay vì áp dụng theo cách hiểu chung về “doanh nghiệp mới”.
Hưởng đúng ưu đãi, hạn chế rủi ro khi quyết toán
Yêu cầu đối chiếu điều kiện được làm rõ qua một tình huống cụ thể gửi tới chương trình. Người hỏi cho biết vào tháng 8/2026 đã thành lập một doanh nghiệp nhỏ, ngành nghề kinh doanh bất động sản. Doanh nghiệp đang xác định sẽ được miễn thuế thu nhập doanh nghiệp trong 3 năm, từ năm 2026 đến hết năm 2028, và đề nghị cơ quan thuế xác định cách hiểu này đã đúng hay chưa.
Trả lời vấn đề trên, bà Minh Trâm cho biết việc mặc nhiên cho rằng doanh nghiệp mới thành lập, đăng ký kinh doanh lần đầu, đáp ứng tiêu chí doanh nghiệp nhỏ và vừa là đã đủ điều kiện miễn thuế là chưa hoàn toàn đúng. Theo pháp luật về thuế thu nhập doanh nghiệp, thu nhập từ hoạt động chuyển nhượng bất động sản không được hưởng ưu đãi thuế thu nhập doanh nghiệp, và Nghị định số 20/2026/NĐ-CP cũng quy định chính sách miễn thuế 3 năm không áp dụng đối với khoản thu nhập này.
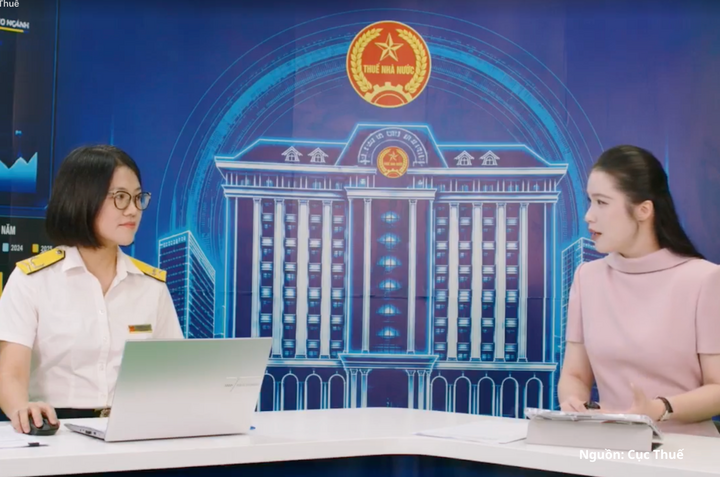
“Khoản thu nhập từ hoạt động chuyển nhượng bất động sản của doanh nghiệp sẽ không được mặc nhiên miễn thuế thu nhập doanh nghiệp 3 năm”, bà Minh Trâm khẳng định.
Doanh nghiệp trong tình huống đã đáp ứng tiêu chí về quy mô và là trường hợp đăng ký kinh doanh lần đầu, nhưng khoản thu nhập từ chuyển nhượng bất động sản thuộc diện không được hưởng ưu đãi. Do đó, loại thu nhập phát sinh từ hoạt động kinh doanh cũng là căn cứ quan trọng để xác định phạm vi được hưởng ưu đãi.
Ngoài bất động sản, nguyên tắc này cũng được Cục Thuế hướng dẫn đối với lĩnh vực thương mại. Tại Công văn số 2994/CT-CS ngày 13/5/2026, Cục Thuế cho biết thu nhập từ hoạt động kinh doanh thương mại mặt hàng bia, là hàng hóa thuộc đối tượng chịu thuế tiêu thụ đặc biệt, không được miễn thuế thu nhập doanh nghiệp theo quy định tại Nghị định số 20/2026/NĐ-CP.
Thời gian qua, Cục Thuế cũng đã có văn bản hướng dẫn cơ quan thuế một số địa phương về việc thực hiện chính sách này, nhằm bảo đảm ưu đãi được áp dụng đúng đối tượng là doanh nghiệp nhỏ và vừa thực sự thành lập mới.
Đối với doanh nghiệp, việc xác định đúng phạm vi ưu đãi ngay từ đầu có ý nghĩa thiết thực. Nếu mặc nhiên áp dụng miễn thuế cho cả giai đoạn 3 năm, doanh nghiệp có thể phải điều chỉnh lại nghĩa vụ thuế khi rà soát, quyết toán. Ngược lại, khi đã đối chiếu đầy đủ điều kiện, doanh nghiệp có cơ sở để lập kế hoạch kinh doanh, dự tính chi phí và nghĩa vụ thuế sát với thực tế hoạt động.
Yêu cầu này cũng được thể hiện khi doanh nghiệp rà soát trước kỳ quyết toán năm đầu tiên. Theo bà Minh Trâm, đối với thuế thu nhập doanh nghiệp, doanh nghiệp cần rà soát thu nhập chịu thuế, chi phí được trừ và không được trừ, chuyển lỗ, tạm nộp thuế và các vấn đề về ưu đãi.
“Mục tiêu của năm đầu không phải là chờ đến khi quyết toán mới làm cho đúng, mà cần tạo ra những dấu vết tuân thủ trong từng giao dịch và từng kỳ tính thuế”, bà Minh Trâm chia sẻ.
Có thể thấy, chính sách miễn thuế thu nhập doanh nghiệp trong 3 năm là sự hỗ trợ thiết thực đối với doanh nghiệp nhỏ và vừa trong giai đoạn đầu hoạt động. Tuy nhiên, để chính sách phát huy hiệu quả, doanh nghiệp cần nắm vững điều kiện áp dụng, đối chiếu cả quy mô, hình thức thành lập, người đại diện, người góp vốn và loại thu nhập phát sinh, thay vì mặc nhiên áp dụng.
 Chỉ đạo điều hành