Quy định mới về hoạt động và quản lý tài chính của DATC
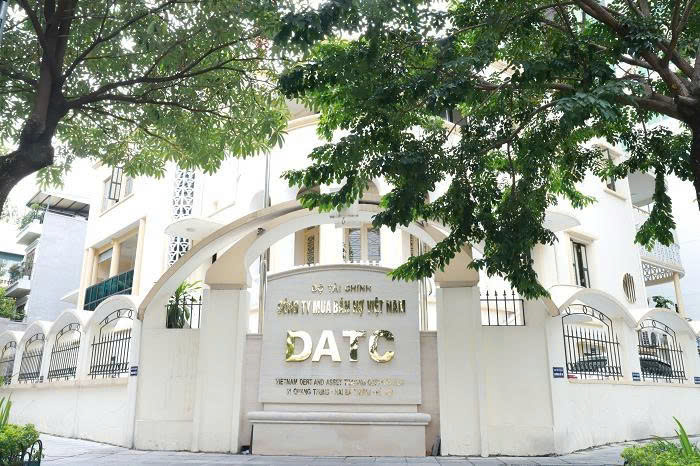
Chính phủ vừa ban hành Nghị định số 358/2026/NĐ-CP ngày 15/9/2026 quy định về cơ chế hoạt động và quản lý tài chính của Công ty TNHH MTV Mua bán nợ Việt Nam (DATC), thay thế các quy định trước đây về chức năng, nhiệm vụ và cơ chế hoạt động của doanh nghiệp này.
Mở rộng hoạt động mua, xử lý nợ và tài sản
Theo Nghị định, DATC là công cụ của Chính phủ trong hỗ trợ cơ cấu lại doanh nghiệp nhà nước và các thành phần kinh tế thông qua việc tiếp nhận, mua, xử lý nợ và tài sản theo chỉ định của Chính phủ, Thủ tướng Chính phủ.
DATC đồng thời thực hiện mua, xử lý các khoản nợ và tài sản theo cơ chế thị trường, bảo đảm nguyên tắc bảo toàn và phát triển vốn nhà nước tại doanh nghiệp.
Các nhóm ngành nghề, hoạt động kinh doanh của DATC được quy định gồm: tiếp nhận, xử lý nợ và tài sản; mua, xử lý nợ và tài sản mua; tái cơ cấu doanh nghiệp thông qua hoạt động mua, bán, xử lý nợ và tài sản.
DATC cũng được quản lý, đầu tư, khai thác và kinh doanh tài sản; kinh doanh bất động sản gắn với hoạt động xử lý nợ và tài sản trong các trường hợp theo quy định.
Đối với các khoản nợ, tài sản có nguồn gốc từ Chính phủ, Nhà nước, DATC được mua, quản lý, nhận chuyển giao nghĩa vụ nợ, xử lý nợ và tài sản theo quyết định của cấp có thẩm quyền; đồng thời quản lý, khai thác tài sản công theo quy định pháp luật.
Ngoài ra, DATC được thực hiện tư vấn xử lý nợ, tài sản, mua bán, sáp nhập, tái cơ cấu doanh nghiệp và cung cấp dịch vụ thẩm định giá, quản lý nợ và tài sản khi đáp ứng đầy đủ điều kiện hoạt động theo quy định.
Căn cứ nhu cầu thực tế để bổ sung vốn điều lệ
Nghị định quy định DATC xác định nhu cầu bổ sung vốn điều lệ trên cơ sở quy định về quản lý, đầu tư vốn nhà nước tại doanh nghiệp và nhu cầu vốn phục vụ hoạt động đầu tư, kinh doanh.
Trong đó, nhu cầu vốn được xem xét từ mức đầu tư các dự án của DATC, bao gồm dự án hình thành từ cấn trừ nợ bằng tài sản, dự án bất động sản đã mua, tiếp nhận theo chỉ định và các dự án đã được cấp có thẩm quyền phê duyệt.
Đối với hoạt động kinh doanh, nhu cầu bổ sung vốn điều lệ được xác định gắn với quy mô doanh thu kế hoạch của DATC theo công thức:
Nhu cầu bổ sung vốn điều lệ = (Doanh thu kế hoạch bình quân/Vòng quay vốn lưu động bình quân năm) - Vốn đầu tư của chủ sở hữu.
Doanh thu kế hoạch bình quân được xác định trên cơ sở doanh thu kế hoạch bình quân của 5 năm tính từ năm xác định điều chỉnh vốn điều lệ. Vòng quay vốn lưu động bình quân năm được tính từ tổng giá trị vòng quay vốn lưu động của 5 năm liền kề trước năm điều chỉnh vốn điều lệ.
Vốn đầu tư của chủ sở hữu được xác định theo số dư cuối năm của chỉ tiêu “Vốn đầu tư của chủ sở hữu” trên báo cáo tình hình tài chính trong báo cáo tài chính của năm liền kề trước năm xác định điều chỉnh vốn điều lệ.
Quy định về doanh thu, chi phí và trích lập dự phòng
Theo Nghị định, doanh thu và chi phí từ hoạt động mua, xử lý nợ và tài sản của DATC được ghi nhận trên cơ sở các nguồn thu, khoản chi phát sinh trong quá trình thực hiện, phù hợp với từng hình thức xử lý nợ và tài sản.
DATC thực hiện trích lập và sử dụng các khoản dự phòng theo quy định áp dụng đối với doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ.
Đối với các khoản nợ phát sinh từ hoạt động mua, bán, xử lý nợ và tái cơ cấu doanh nghiệp, thời gian quá hạn và giá trị quá hạn thanh toán được xác định căn cứ thời điểm chuyển giao quyền chủ nợ cho DATC hoặc cam kết trả nợ gần nhất của bên nợ phù hợp với phương án xử lý khoản nợ.
Mức trích lập dự phòng hằng năm được xác định trên cơ sở khả năng thu hồi nợ tại thời điểm trích lập. DATC phải bảo đảm trích đủ 100% giá mua nợ còn lại trong thời gian không quá 5 năm kể từ thời điểm khoản nợ quá hạn theo quy định.
DATC được hạch toán, phân bổ doanh thu và chi phí trong trường hợp bán nợ theo phương thức trả chậm hoặc thu nợ nhiều lần.
Nghị định có hiệu lực từ ngày 30/10/2026
Nghị định số 358/2026/NĐ-CP có hiệu lực thi hành từ ngày 30/10/2026, đồng thời bãi bỏ Nghị định số 129/2020/NĐ-CP ngày 27/10/2020 của Chính phủ về chức năng, nhiệm vụ và cơ chế hoạt động của DATC.
Đối với các phương án mua, xử lý nợ, tài sản đã được phê duyệt trước ngày 30/10/2026, DATC được lựa chọn tiếp tục thực hiện theo phương án đã được phê duyệt hoặc sửa đổi, bổ sung phương án để thực hiện theo quy định mới.
Các khoản chi phí thực hiện nhiệm vụ theo chỉ định của Chính phủ, Thủ tướng Chính phủ phát sinh trước ngày 30/10/2026 được hạch toán vào chi phí của DATC.
Chi tiết văn bản được đính kèm tại đây./.
 Chỉ đạo điều hành